
11 de noviembre de 2026
¿Una penalización por adquirir Bitcoin y otros activos digitales? Las comisiones bancarias que Panamá debe explicar
Los bancos panameños cobran comisiones de hasta el 15% por determinadas operaciones con criptomonedas, mientras una infraestructura de pagos concentrada en entidades tradicionales domina las transferencias interbancarias y los pagos digitales. ¿Estamos ante una legítima gestión de riesgos o ante barreras económicas que limitan la libertad monetaria, la innovación y la competencia?
Panamá, 11 de noviembre de 2026
El dinero es mucho más que un medio de intercambio. Es una forma de expresión.
Cuando una persona decide ahorrar en dólares, conservar oro, invertir en acciones o adquirir Bitcoin, está manifestando una preferencia económica. Está expresando en qué instrumentos confía, cómo desea proteger su patrimonio y qué sistema considera apropiado para enviar, recibir o almacenar valor.
Para algunos, Bitcoin representa una oportunidad de inversión. Para otros, es una herramienta de ahorro, un sistema de pagos global o una alternativa frente a la dependencia de intermediarios financieros tradicionales.
En cualquiera de estos casos, la elección de dinero forma parte de la autonomía económica del individuo.
¿Qué ocurre entonces cuando una institución bancaria impone una comisión extraordinaria por utilizar sus servicios para adquirir una forma de dinero o activo que el consumidor considera apropiada para sus necesidades?
¿Estamos ante el cobro legítimo de un servicio financiero o ante una penalización económica que desalienta determinadas decisiones?
Estas preguntas adquieren especial relevancia en Panamá, donde numerosos bancos aplican recargos denominados Quasi-Cash, o cuasiefectivo, que pueden alcanzar el 15% del monto de determinadas operaciones, incluyendo la adquisición de Bitcoin y otras criptomonedas.
Pero el problema podría ser mucho más amplio que una comisión bancaria.
En Panamá, las principales infraestructuras de pagos interbancarios y algunas de las plataformas digitales más utilizadas se encuentran estrechamente vinculadas a instituciones financieras tradicionales.
Esta estructura plantea una discusión necesaria sobre concentración de mercado, intereses económicos, transparencia y las condiciones bajo las cuales nuevos medios de pago pueden competir con los existentes.
Porque si las mismas reglas deben aplicarse a todos los participantes del sistema financiero, también deben examinarse los intereses comerciales de quienes administran las infraestructuras tradicionales.
¿Qué es Quasi-Cash y por qué los bancos cobran por adquirir Bitcoin?
Quasi-Cash es una categoría utilizada por las redes internacionales de tarjetas y las instituciones financieras para clasificar determinadas operaciones que permiten adquirir dinero o instrumentos fácilmente convertibles en efectivo.
Puede incluir compra de divisas, giros monetarios, cheques de viajero, fondeo de cuentas, fichas de casino, determinados instrumentos financieros y adquisición de activos digitales.
Las redes Visa y Mastercard utilizan códigos de categoría comercial, conocidos como MCC, para identificar estas operaciones.
Cuando una compra es clasificada como cuasiefectivo, el banco emisor puede aplicar una comisión especial conforme a las condiciones contractuales de la tarjeta.
Es importante destacar que este recargo no constituye un impuesto establecido por el Gobierno de Panamá.
Es una comisión que cobra el banco.
Tampoco debe confundirse con la comisión que cobra un exchange por facilitar la compraventa de Bitcoin.
Por tanto, un consumidor puede terminar pagando simultáneamente la tarifa de la plataforma de intercambio, el recargo Quasi-Cash de su banco y los impuestos aplicables sobre los servicios.
En determinadas tarjetas de crédito también pueden generarse intereses financieros adicionales.
Lo particularmente cuestionable es que una operación electrónica pueda resultar extraordinariamente más costosa simplemente por la naturaleza del activo que el consumidor decidió adquirir.
¿Qué bancos cobran Quasi-Cash en Panamá?
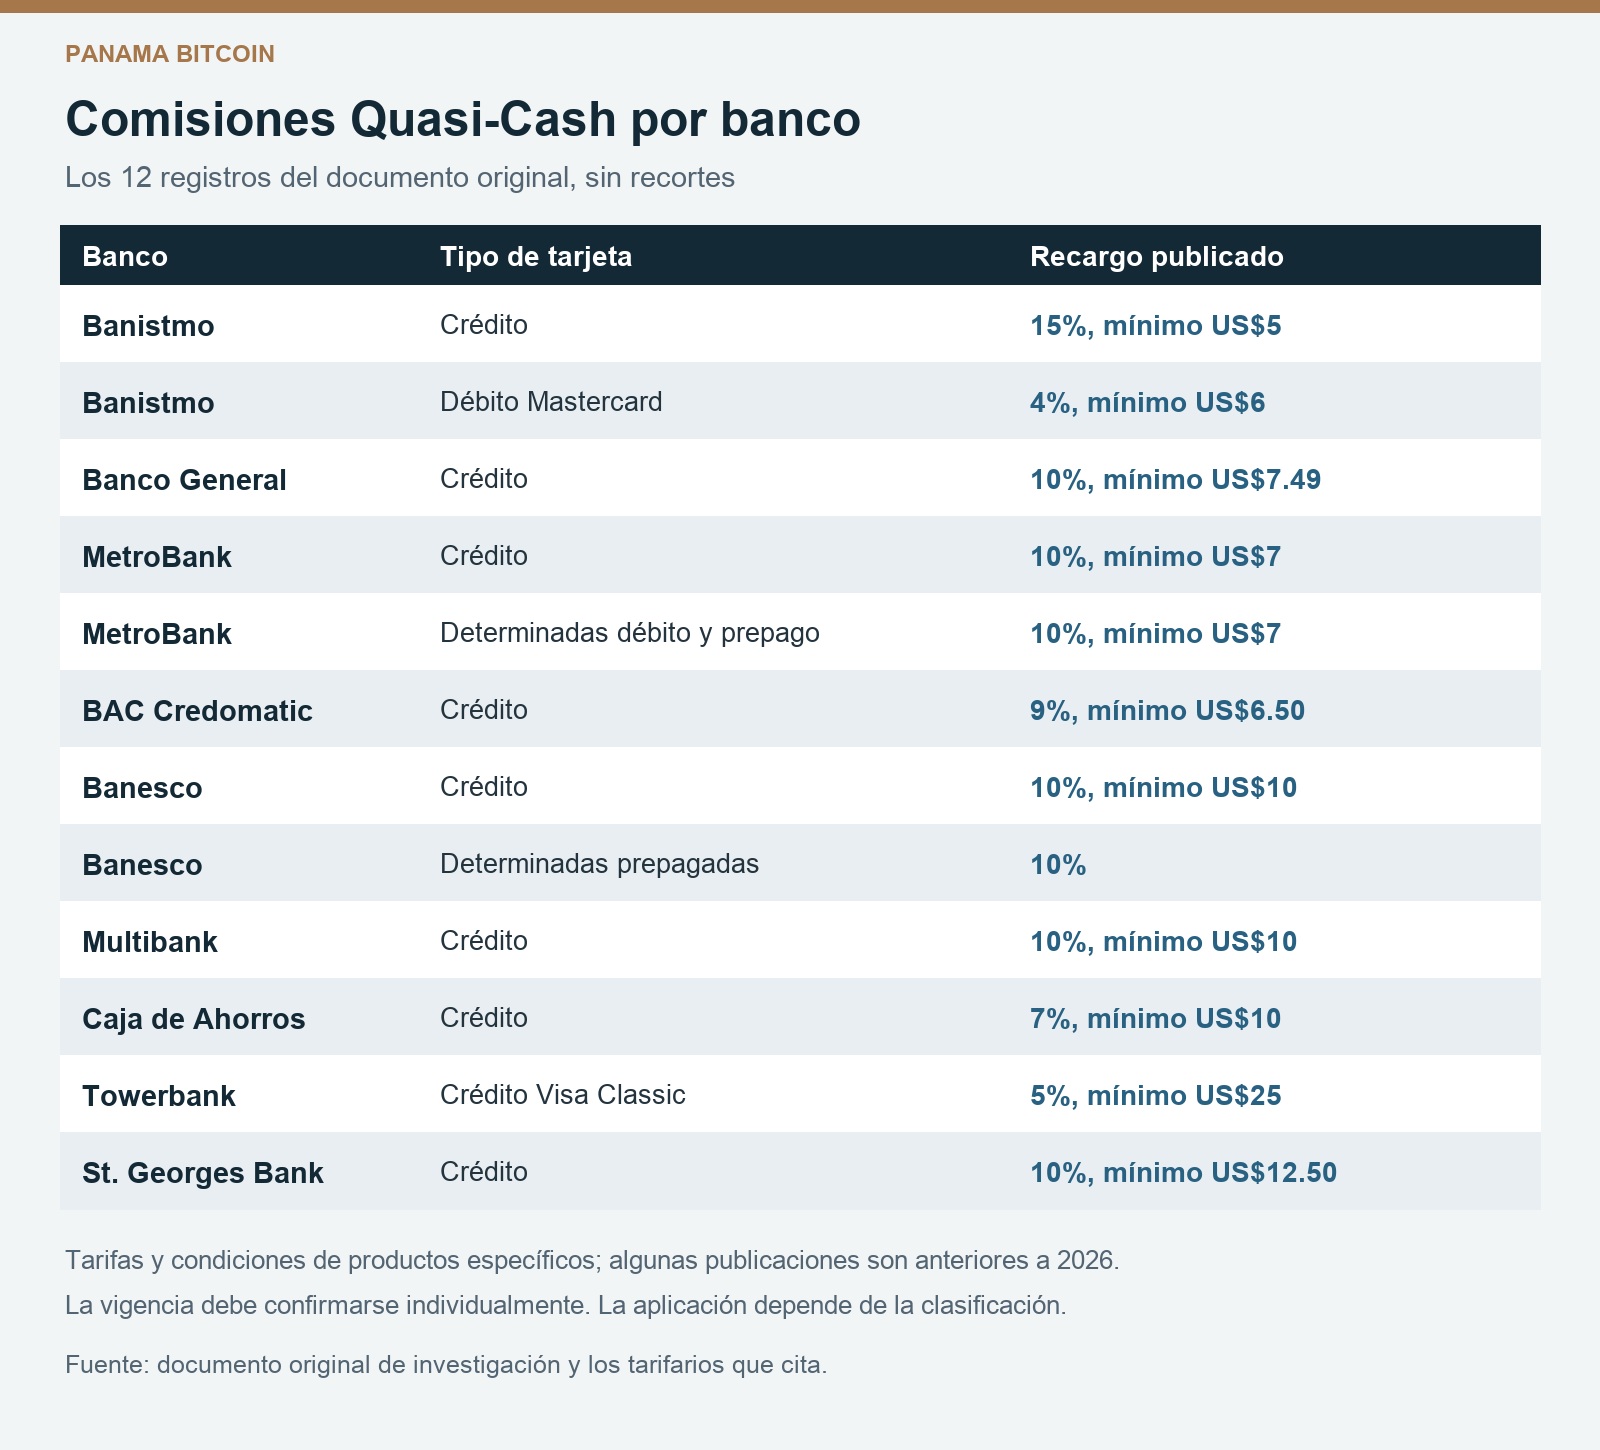
Una revisión de tarifarios publicados por instituciones de la plaza bancaria panameña permite identificar las siguientes comisiones:
| Banco | Tipo de tarjeta | Recargo publicado |
|---|---|---|
| Banistmo | Crédito | 15%, mínimo US$5 |
| Banistmo | Débito Mastercard | 4%, mínimo US$6 |
| Banco General | Crédito | 10%, mínimo US$7.49 |
| MetroBank | Crédito | 10%, mínimo US$7 |
| MetroBank | Determinadas débito y prepago | 10%, mínimo US$7 |
| BAC Credomatic | Crédito | 9%, mínimo US$6.50 |
| Banesco | Crédito | 10%, mínimo US$10 |
| Banesco | Determinadas prepagadas | 10% |
| Multibank | Crédito | 10%, mínimo US$10 |
| Caja de Ahorros | Crédito | 7%, mínimo US$10 |
| Towerbank | Crédito Visa Classic | 5%, mínimo US$25 |
| St. Georges Bank | Crédito | 10%, mínimo US$12.50 |
Estos porcentajes corresponden a tarifarios y condiciones de productos específicos. Algunas publicaciones son anteriores a 2026, por lo que su vigencia debe confirmarse individualmente. La aplicación efectiva a Bitcoin también depende de la clasificación de cada transacción.
En determinados casos, como Banistmo, BAC Credomatic y Banesco, los documentos bancarios incluyen referencias expresas a criptomonedas o plataformas de intercambio de activos digitales.
Pero la pregunta no termina en cuáles cobran.
¿Cuáles bancos permiten adquirir Bitcoin sin aplicar un recargo extraordinario?
Hasta ahora, no hemos podido verificar una lista pública oficial que identifique qué instituciones garantizan una comisión del 0% para compras de criptomonedas con tarjetas.
Tampoco existe una comparación centralizada que permita distinguir fácilmente los bancos que cobran, los que no cobran y aquellos que restringen estas operaciones.
No encontrar una tarifa publicada tampoco demuestra que el cargo sea inexistente.
¿Por qué una economía que se presenta como centro financiero internacional no cuenta con una herramienta pública que permita a sus ciudadanos comparar estos costos?
La información existe dispersa en contratos, anexos y tarifarios. Pero el consumidor no debería convertirse en investigador jurídico para descubrir cuánto le cobrará su propio banco.
La letra menuda: estas comisiones llevan años documentadas
Los recargos Quasi-Cash aplicables a criptomonedas no son una novedad.
Un ejemplo particularmente claro se encuentra en el contrato de tarjetas de crédito personales de Banco General, versión de noviembre de 2018.
El documento contempla expresamente las operaciones con monedas virtuales y criptomonedas dentro de sus disposiciones relacionadas con cuasiefectivo.
Además, establece que determinadas transacciones pueden ser aceptadas o rechazadas a discreción del banco y las redes de tarjetas.
En su Anexo I, página 11 de 12, figura una comisión del 10% para operaciones Quasi-Cash, incluyendo monedas virtuales, con un mínimo de US$7.49 y el tratamiento tributario correspondiente.
Esto demuestra que al menos una institución importante ya contemplaba expresamente estas condiciones hace ocho años.
Pero la situación no es exclusiva de ese banco.
Los tarifarios de otras entidades también documentan cargos similares, mientras que el marco regulatorio general sobre comisiones bancarias se remonta al Acuerdo No. 4-2011 de la Superintendencia de Bancos, vigente desde el 1 de enero de 2012 y posteriormente modificado.
Este Acuerdo permite a los bancos establecer comisiones, pero también dispone que deben responder a servicios efectivamente prestados o gastos incurridos.
No hemos identificado una disposición que obligue a todos los bancos panameños a cobrar determinados porcentajes por adquirir Bitcoin.
Esto convierte a las tarifas Quasi-Cash en un asunto que merece un examen individual y sectorial sobre sus fundamentos comerciales y regulatorios.
Y plantea otra pregunta.
¿Cuántos tarjetahabientes realmente conocen las implicaciones de las cláusulas que aceptaron al contratar sus tarjetas?
Existe una diferencia entre publicar una comisión en un documento extenso y asegurarse de que el cliente comprenda su impacto antes de realizar una operación.
La transparencia no debería esconderse en la letra menuda de contratos que pocos consumidores leen íntegramente.
¿Una comisión bancaria o una penalización económica?
Consideremos una persona que desea adquirir US$10,000 en Bitcoin.
Si su banco aplica un recargo del 10%, tendrá que desembolsar US$1,000 adicionales.
Si el recargo alcanza el 15%, pagará US$1,500.
Y si además se aplica un ITBMS del 7% sobre esa comisión, el costo total será todavía mayor.
En el segundo escenario, el consumidor desembolsaría US$11,605 para adquirir US$10,000 en Bitcoin, sin contar las comisiones del exchange.
Eso significa que necesitaría una apreciación de aproximadamente 16.05% para recuperar su desembolso, suponiendo que no existan otros costos.
No es un costo insignificante.
Es una reducción del patrimonio disponible del inversionista o un aumento considerable del costo de adquisición.
Desde el punto de vista jurídico, estas comisiones no constituyen automáticamente multas ni sanciones.
Pero desde una perspectiva económica, pueden funcionar como una penalización de facto.
El cliente no necesariamente está incumpliendo ninguna obligación ni realizando una operación ilegal.
Simplemente está utilizando su tarjeta para adquirir un activo diferente.
La pregunta es si los costos y riesgos de esa transacción justifican objetivamente el porcentaje cobrado.
Los bancos pueden argumentar riesgos de fraude, crédito, contracargos, liquidez y cumplimiento regulatorio.
Son riesgos legítimos que merecen atención.
Sin embargo, clasificar una operación como cuasiefectivo no demuestra por sí solo que una tarifa del 10% o 15% sea proporcional.
La clasificación comercial y la justificación económica de la comisión son asuntos diferentes.
Cuando elegir dinero también significa expresar una convicción
La libertad de expresión suele asociarse con la palabra escrita, el discurso público y la manifestación de ideas.
Pero nuestras decisiones económicas también pueden comunicar preferencias y valores.
Elegir Bitcoin puede representar confianza en un sistema monetario de oferta limitada, en una red descentralizada o en la posibilidad de transferir valor sin depender exclusivamente de una institución financiera.
Por eso resulta legítimo plantear la dimensión expresiva de la libertad monetaria.
Si una institución encarece significativamente el acceso a una alternativa financiera, ¿puede ese recargo funcionar como una forma de censura económica?
La pregunta merece reflexión.
No toda comisión constituye censura, ni toda decisión monetaria está automáticamente protegida jurídicamente como libertad de expresión.
Pero los efectos económicos de una medida pueden desalentar conductas sin necesidad de prohibirlas.
Un recargo del 15% no impide formalmente comprar Bitcoin.
Sin embargo, puede convertir esa elección en una alternativa económicamente menos accesible.
Y cuando el intermediario que establece esa barrera también controla canales importantes de acceso al sistema financiero, el debate deja de limitarse a la contratación privada.
Comienza a involucrar cuestiones de poder económico, competencia y autonomía individual.
Telered: ¿quién controla la infraestructura de pagos interbancarios de Panamá?
Aquí encontramos uno de los aspectos más importantes del sistema financiero panameño.
Telered, S.A. opera infraestructuras fundamentales para los pagos electrónicos del país, incluyendo sistemas ACH, ACH Xpress, redes de cajeros automáticos y otros servicios de procesamiento.
En la práctica, Telered ocupa una posición central en el procesamiento de transferencias interbancarias minoristas nacionales.
Esta concentración operativa es particularmente relevante porque no estamos hablando de un comercio ordinario que compite por vender un producto.
Estamos hablando de infraestructura utilizada por una parte significativa del sistema financiero para permitir que el dinero circule entre instituciones.
Según el informe Sistemas de Pago y Servicios Financieros Digitales en Panamá, elaborado por el Banco Mundial en noviembre de 2023, Telered es una empresa privada propiedad de un consorcio integrado, al momento del informe, por seis bancos: Banco General, Banistmo, BAC, Banco Nacional de Panamá, Capital Bank y Citibank.
Es decir, una parte central de la infraestructura que permite realizar pagos interbancarios es propiedad de entidades financieras que también participan comercialmente en ese mismo mercado.
La importancia de esta estructura no es solamente tecnológica.
Es económica y competitiva.
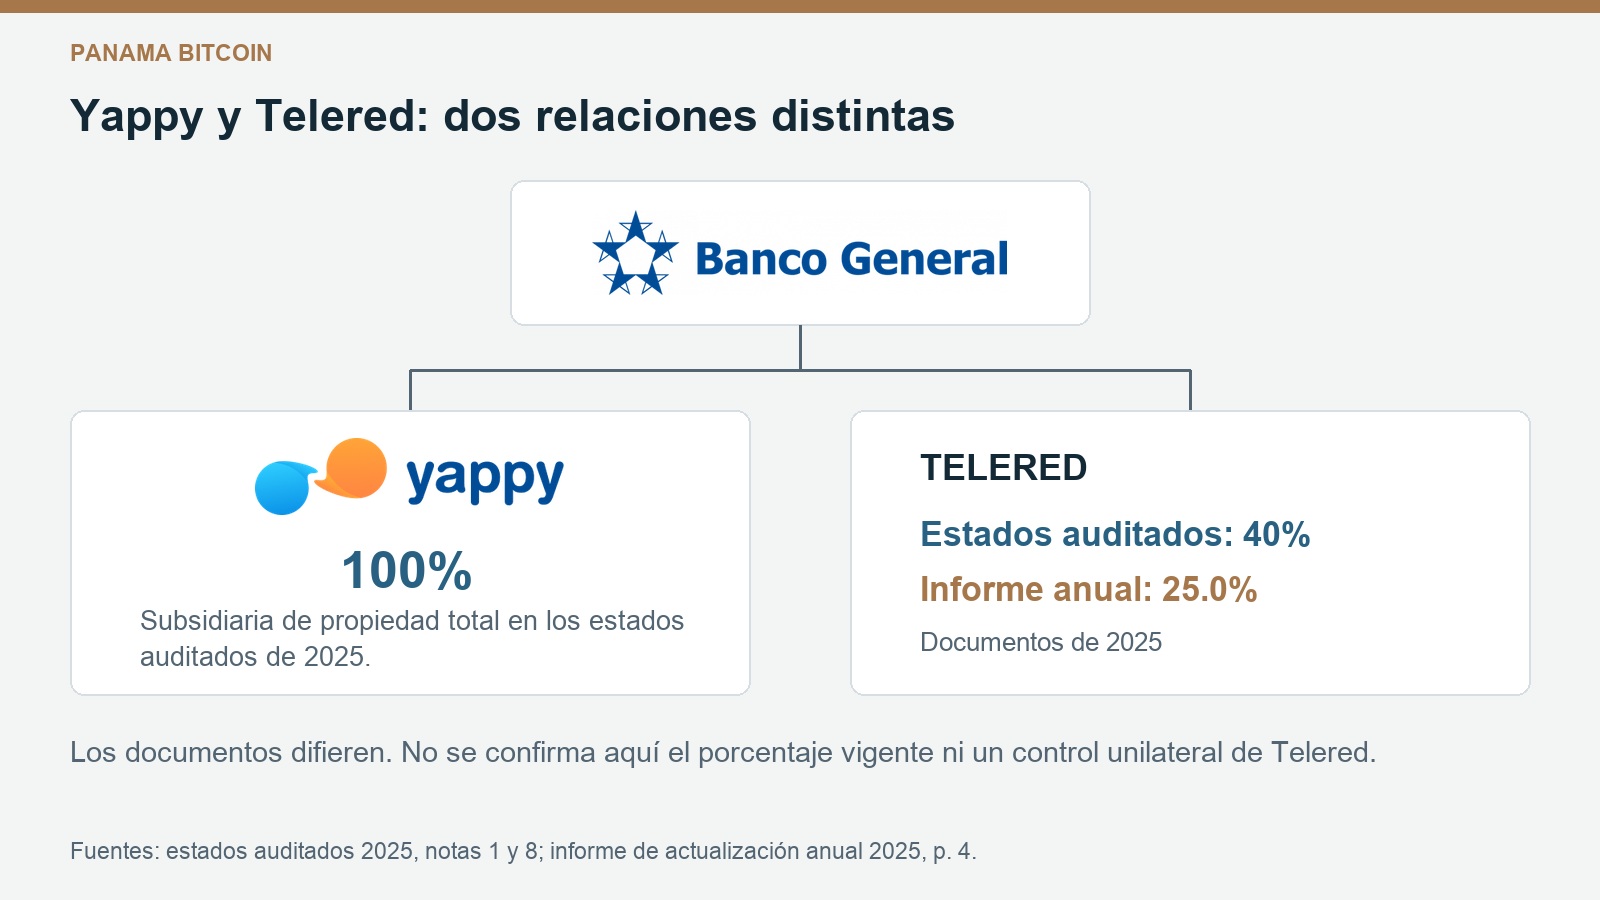
Los estados financieros consolidados de Banco General correspondientes a 2025 identifican una participación del 40% en Telered.
Los mismos estados financieros presentan, para Telered, información al 30 de noviembre de 2025 que refleja aproximadamente:
- US$53.4 millones en ingresos.
- US$42 millones en gastos.
- US$11.4 millones en utilidad neta.
Estas cifras corresponden al conjunto de las actividades reportadas de Telered. No representan ingresos por Quasi-Cash ni demuestran que provengan de operaciones con criptomonedas.
Pero permiten dimensionar el valor económico de administrar infraestructura de pagos.
La existencia de un operador central puede ofrecer economías de escala, eficiencia y estándares compartidos.
Sin embargo, también plantea preguntas sobre gobernanza, acceso de nuevos participantes, tarifas, interoperabilidad y posibles conflictos de interés.
¿En qué condiciones puede acceder una empresa fintech no bancaria a estas infraestructuras?
¿Quién determina los requisitos comerciales y técnicos de participación?
¿Qué mecanismos garantizan que los accionistas y participantes establecidos no reciban ventajas injustificadas frente a nuevos competidores?
¿Y quién supervisa que las decisiones de acceso respondan a criterios objetivos y no a intereses comerciales particulares?
Estas preguntas no implican que Telered haya cometido prácticas monopólicas ilegales.
Pero una infraestructura con una posición central en el mercado merece un nivel de transparencia proporcional a su importancia económica.
Yappy: cuando una plataforma de pagos se convierte en parte de la vida cotidiana
Identidad visual: Banco General / Yappy.
El otro componente importante de esta discusión es Yappy.
Lo que comenzó como una herramienta para enviar dinero mediante números telefónicos se ha convertido en una plataforma de pagos ampliamente utilizada por consumidores y comercios panameños.
Yappy, S.A. forma parte del grupo de Banco General, que la identifica como subsidiaria de propiedad total en sus estados financieros consolidados.
La plataforma también ha incorporado a otras entidades bancarias, ampliando su alcance más allá de los clientes de una sola institución.
Según el Reporte de Banca Responsable 2025 de Banco General, Yappy cerró ese año con aproximadamente 1.75 millones de clientes y comercios afiliados y un promedio de 55.3 millones de transacciones mensuales.
En octubre de 2026, información publicada en La Prensa recogió declaraciones de la administración de Yappy que situaban la plataforma por encima de 1.8 millones de clientes y alrededor de 78 millones de transacciones mensuales.
Estas cifras muestran hasta qué punto una plataforma de pagos puede convertirse en infraestructura cotidiana para una parte importante de la población.
Su popularidad representa un logro comercial y tecnológico.
Pero también crea efectos de red: mientras más usuarios y comercios participan, más valiosa resulta la plataforma y más difícil puede ser para nuevos competidores alcanzar una escala comparable.
Esto no convierte automáticamente a Yappy en un monopolio ilegal.
Tampoco demuestra que sus propietarios estén intentando impedir el desarrollo de medios de pago alternativos.
Sin embargo, su dimensión y su vinculación con un grupo bancario relevante hacen razonable examinar las condiciones de competencia e interoperabilidad.
El asunto no consiste en cuestionar el derecho de una empresa a desarrollar una plataforma exitosa.
Consiste en garantizar que ese éxito no termine convirtiéndose, mediante barreras injustificadas, en una limitación para la entrada de nuevas alternativas.
Una estructura de intereses que merece escrutinio
La relación entre bancos, infraestructuras de compensación y plataformas de pagos plantea una cuestión importante para la política financiera panameña.
Un grupo bancario puede participar simultáneamente en diferentes segmentos del mercado: emisión de tarjetas, cuentas bancarias, procesamiento de transacciones e infraestructura de pagos.
Estas participaciones empresariales pueden ser perfectamente legítimas.
También pueden generar eficiencias y beneficios para los consumidores.
Pero, desde la perspectiva de competencia, existe una pregunta fundamental:
¿Qué sucede cuando una institución que participa en infraestructuras esenciales también compite con los proveedores que necesitan acceder a ellas?
En el caso panameño, la participación documentada de Banco General en Telered y su propiedad de Yappy permiten identificar una presencia empresarial en distintos niveles del ecosistema de pagos.
Eso no demuestra que exista una estrategia para bloquear Bitcoin ni que la entidad controle unilateralmente todas las decisiones de Telered.
Pero sí constituye una estructura que debería evaluarse desde la perspectiva de gobernanza, acceso no discriminatorio y posibles conflictos de interés.
Y la reflexión debe ampliarse a los demás bancos participantes en infraestructuras compartidas.
Porque este no es un debate sobre una sola institución.
Es un debate sobre cómo se distribuye el poder económico dentro del sistema financiero panameño.
El Banco Mundial ya advirtió sobre problemas de competencia
Esta discusión cuenta con un antecedente institucional particularmente relevante.
En noviembre de 2023, el Banco Mundial publicó su nota técnica sobre los sistemas de pago y servicios financieros digitales de Panamá, como parte del Programa de Evaluación del Sector Financiero realizado conjuntamente con el Fondo Monetario Internacional.
El documento, disponible en la página de la Superintendencia de Bancos, identifica preocupaciones relacionadas con la competencia y el acceso a las infraestructuras financieras.
En los párrafos 51 y 52, el informe señala que la aplicación de las disposiciones antimonopolio al sector financiero había sido escasa.
También documenta que empresas fintech no bancarias reportaron dificultades para abrir cuentas bancarias y acceder a infraestructuras financieras.
Y advierte sobre el riesgo de que determinados sistemas de pago de circuito cerrado desarrollen posiciones de monopolio de facto debido a sus efectos de red.
Es importante precisar que estas advertencias no constituyen una declaración de culpabilidad contra Telered, Yappy o un banco específico.
Pero sí confirman que las preocupaciones sobre acceso, concentración y poder de mercado no son simples especulaciones del ecosistema Bitcoin.
Se trata de problemas que ya fueron identificados en una evaluación internacional del sistema financiero panameño.
Por tanto, el debate sobre integración de activos digitales no puede separarse del debate sobre competencia en los medios de pago.
Bitcoin y blockchain: la competencia que no depende exclusivamente de los bancos
Bitcoin introdujo una posibilidad tecnológica: transferir valor mediante una red abierta que no necesita que un banco tradicional autorice cada movimiento entre sus participantes.
Las stablecoins y otras aplicaciones de blockchain amplían estas posibilidades mediante instrumentos digitales que pueden utilizarse para pagos, liquidaciones y transferencias internacionales.
Estas tecnologías no eliminan la necesidad de reglas, controles de cumplimiento ni proveedores financieros cuando se convierten activos o se prestan servicios intermediados.
Pero sí ofrecen alternativas a determinadas funciones tradicionalmente concentradas en instituciones financieras.
En una economía como Panamá, esto podría crear oportunidades para comerciantes, inversionistas, empresas exportadoras, trabajadores independientes y proveedores de servicios internacionales.
También podría generar competencia frente a algunos modelos de transferencia y procesamiento existentes.
Desde esta perspectiva, es legítimo preguntarse si todos los participantes del sistema financiero tienen los mismos incentivos para facilitar esa integración.
Una mayor competencia podría reducir determinadas comisiones y abrir nuevas oportunidades.
Pero también podría afectar ingresos existentes.
La existencia de esos incentivos económicos no demuestra por sí sola conductas anticompetitivas.
Sin embargo, sería un error ignorarlos al diseñar políticas de regulación e integración financiera.
¿Cuánto dinero está en juego?
La pregunta central de esta investigación continúa sin respuesta.
¿Cuánto dinero han recaudado los bancos panameños por las comisiones Quasi-Cash relacionadas específicamente con criptomonedas?
No hemos identificado una cifra pública consolidada.
Tampoco hemos encontrado un informe que desglose esos ingresos por institución, año y categoría comercial.
Para ilustrar la dimensión potencial, podemos utilizar escenarios hipotéticos.
| Volumen anual sujeto a recargo | Comisión del 5% | Comisión del 10% | Comisión del 15% |
|---|---|---|---|
| US$25 millones | US$1.25 millones | US$2.5 millones | US$3.75 millones |
| US$100 millones | US$5 millones | US$10 millones | US$15 millones |
| US$250 millones | US$12.5 millones | US$25 millones | US$37.5 millones |
Estas cifras son ejercicios matemáticos, no estimaciones verificadas de los ingresos bancarios reales.
No sabemos cuál es el volumen de compras efectivamente procesado mediante tarjetas, qué porcentaje fue sujeto a recargo ni cuánto corresponde a Bitcoin.
También es necesario distinguir los ingresos por Quasi-Cash de los ingresos de operadores como Telered o de las plataformas de pago. Son actividades y fuentes de ingresos diferentes y no deben sumarse como si constituyeran una sola comisión.
Precisamente por eso necesitamos cifras oficiales.
Si las comisiones por criptomonedas producen ingresos marginales, conocerlo permitiría evaluar la hipótesis de que representan un incentivo económico importante.
Si generan cantidades significativas, correspondería examinar si esas estructuras tarifarias influyen en las decisiones comerciales y en las condiciones de competencia.
La respuesta no debería depender de conjeturas.
Debería depender de datos.
¿Por qué los bancos no publican cuánto han recaudado?
La Superintendencia de Bancos publica información extensa sobre activos, depósitos, préstamos y resultados del sistema financiero.
Los bancos, por su parte, divulgan tarifarios y estados financieros.
Sin embargo, los ingresos por Quasi-Cash no aparecen claramente desglosados en las estadísticas públicas que hemos podido identificar.
Es posible que se encuentren incluidos dentro de categorías contables más amplias.
También es posible que el regulador disponga de información interna que no se publica con ese nivel de detalle.
Pero el consumidor no debería tener que aceptar esta ausencia de información como algo inevitable.
Cada comisión pagada representa una transferencia de recursos desde el cliente hacia la institución financiera.
No significa necesariamente que el dinero salga de la economía panameña, pero sí constituye un costo que reduce los recursos disponibles del consumidor.
¿Cuánto representa ese costo acumulado durante los últimos ocho años?
¿Cuánto corresponde a criptomonedas?
¿Cuántas operaciones han sido rechazadas?
¿Cuál es la comisión promedio efectivamente cobrada?
¿Y cuáles son las justificaciones económicas de estos porcentajes?
La transparencia debería permitir responder estas preguntas.
Las mismas reglas deben aplicar para todos
Cuando se discuten los activos digitales, las instituciones financieras tradicionales suelen destacar la importancia de la supervisión, la debida diligencia, los controles contra el lavado de activos y la protección del consumidor.
Son principios legítimos que deben aplicarse a cualquier proveedor financiero.
Pero la consistencia regulatoria exige que los mismos criterios de transparencia, proporcionalidad y competencia también se apliquen a los participantes establecidos.
Si una empresa de activos digitales debe explicar su estructura de comisiones, sus riesgos y sus mecanismos de cumplimiento, los bancos también deberían estar en condiciones de explicar los cargos extraordinarios que aplican a sus clientes.
Si se exige transparencia a los nuevos proveedores de pagos, también debería exigirse transparencia sobre las condiciones de acceso y gobernanza de las infraestructuras tradicionales.
Y si preocupa la concentración de riesgos en plataformas de activos digitales, también debería examinarse la concentración operativa de los sistemas convencionales.
La supervisión no debería tratar la innovación como una amenaza por defecto ni presumir que los participantes tradicionales carecen de conflictos de interés.
Las mismas reglas deben aplicarse para todos, incluyendo a quienes llevan décadas administrando y beneficiándose de la infraestructura financiera existente.
La Superintendencia y la Asociación Bancaria deben promover mayor transparencia
Identidad visual: Superintendencia de Bancos de Panamá / Asociación Bancaria de Panamá.
Desde Panamá Bitcoin consideramos necesario que la Superintendencia de Bancos de Panamá impulse una revisión pública de las comisiones Quasi-Cash y de su impacto sobre los consumidores.
También consideramos que la Asociación Bancaria de Panamá debería promover la divulgación voluntaria de información comparable entre sus miembros.
Proponemos que se publique un informe que permita conocer:
- Las comisiones Quasi-Cash aplicadas por cada banco, diferenciando tarjetas de crédito, débito y prepago.
- Las instituciones que permiten comprar Bitcoin y otros activos digitales sin recargos adicionales, así como aquellas que restringen estas operaciones.
- Los ingresos anuales por Quasi-Cash desde 2018 hasta 2025 y lo acumulado de 2026.
- El desglose de esos ingresos entre criptomonedas, divisas, giros monetarios, juegos de azar, fondeo de cuentas y otras categorías.
- El volumen de operaciones procesadas, los cargos efectivamente aplicados y los porcentajes correspondientes.
- Los criterios de clasificación de las transacciones y la justificación económica de las tarifas.
- Los mecanismos mediante los cuales los tarjetahabientes son informados de las comisiones antes de autorizar sus operaciones.
- Las condiciones de acceso, interoperabilidad y gobernanza de las principales infraestructuras de pagos nacionales.
Esta información debería publicarse respetando las normas de confidencialidad y protección de datos, así como las restricciones legales aplicables a información comercial sensible.
Pero la protección de información privada no debería confundirse con la imposibilidad de divulgar tarifas públicas y estadísticas agregadas.
En paralelo, ACODECO debería examinar las condiciones de competencia en el mercado de pagos digitales, incluyendo las barreras que enfrentan proveedores no bancarios y empresas fintech para acceder a infraestructuras esenciales.
¿Quién debe decidir qué dinero podemos utilizar?
Panamá tiene una oportunidad importante para convertirse en un centro de innovación financiera.
Su infraestructura bancaria, economía dolarizada, experiencia en servicios internacionales y conectividad comercial representan ventajas competitivas.
Pero ninguna de esas fortalezas debería utilizarse como argumento para preservar artificialmente determinadas estructuras de mercado frente a nuevas tecnologías.
La banca tradicional puede evolucionar, integrar activos digitales, ofrecer servicios de custodia, liquidación y conversión, y competir dentro de un ecosistema financiero más amplio.
Bitcoin tampoco necesita excluir a los bancos para desarrollarse.
Lo que necesita el consumidor es libertad para elegir entre alternativas transparentes y competitivas.
Y esa libertad exige conocer los costos reales de las decisiones financieras.
No podemos afirmar sin pruebas que la banca panameña esté bloqueando deliberadamente la integración de Bitcoin para proteger sus ingresos por comisiones o sus participaciones en los sistemas de pago.
Pero sí podemos exigir que se examinen los incentivos económicos, las condiciones de acceso y los posibles conflictos de interés que podrían influir en ese proceso.
La existencia de infraestructuras concentradas y de cargos elevados merece escrutinio, no porque demuestre por sí sola una infracción, sino porque afecta directamente a la capacidad de los consumidores de elegir y competir.
La libertad monetaria comienza con la transparencia
El dinero representa trabajo, ahorro, tiempo y esfuerzo.
Pero también representa decisiones.
Cuando elegimos una forma de dinero, estamos expresando una preferencia sobre cómo queremos conservar y transferir el valor de nuestro trabajo.
Esa decisión no debería quedar condicionada por recargos opacos o barreras comerciales injustificadas.
La libertad financiera no significa que todos los servicios deban ser gratuitos.
Significa que sus costos deben ser claros, sus riesgos comprensibles y sus condiciones compatibles con una competencia efectiva.
Por eso, el debate sobre Quasi-Cash no es solamente un debate sobre criptomonedas.
Es un debate sobre el poder de las instituciones financieras, la transparencia contractual, la concentración de infraestructuras y el derecho de los consumidores a conocer cómo se administra el sistema que utilizan diariamente.
¿Cuánto dinero han recaudado los bancos panameños por penalizaciones económicas asociadas a la adquisición de Bitcoin?
¿Qué costos justifican esas comisiones?
¿Qué incentivos económicos podrían existir para preservar determinados modelos de pago frente a alternativas basadas en blockchain?
¿Y cómo se garantiza que las infraestructuras financieras existentes no se conviertan en barreras injustificadas para quienes desean innovar?
La Superintendencia de Bancos, la Asociación Bancaria y las autoridades de competencia deberían contribuir a responder estas preguntas públicamente.
Porque si la banca exige transparencia, cumplimiento y responsabilidad a los nuevos participantes, debe estar dispuesta a someter sus propias prácticas al mismo nivel de escrutinio.
Y porque el consumidor panameño merece saber no solamente cuánto le cuesta utilizar su dinero, sino también quién establece esas condiciones, quién se beneficia económicamente de ellas y qué alternativas tiene realmente a su disposición.
La libertad de elegir dinero no debería convertirse en un privilegio reservado para quienes pueden pagar comisiones extraordinarias.
Panamá Bitcoin — Por la libertad monetaria, la transparencia y la competencia financiera.
Fuentes documentales
Superintendencia de Bancos de Panamá
- Acuerdo No. 4-2011 sobre comisiones y recargos bancarios: https://www.superbancos.gob.pa/documentos/leyes_y_regulaciones/acuerdos/2011/Compilado_Acuerdo_4-2011.pdf
- Acuerdo No. 7-2026: https://www.superbancos.gob.pa/node/1790?page=0
Banco Mundial
- Sistemas de Pago y Servicios Financieros Digitales, noviembre de 2023. Párrafos 51, 52 y 79: https://www.superbancos.gob.pa/documentos/evaluaciones_fmi/NT-SPN-Pagos-Panama-Payments-TN.pdf
Infraestructura y estructura empresarial
- Banco General, estados financieros consolidados 2025, notas 1 y 8: https://www.bgeneral.com/informacion-corporativa/
- Telered, entidades participantes: https://www.telered.com.pa/ach/miembrosredach/
- Yappy, bancos participantes: https://www.yappy.com.pa/bancos-con-yappy/
Tarifarios y contratos
- Banistmo: https://www.banistmo.com/acerca-de/tarifario
- Banco General: https://www.bgeneral.com/tasas-comisiones-recargos/
- Contrato Banco General, noviembre de 2018: https://www.bgeneral.com/wp-content/uploads/2018/12/PC8348-TDC-CONTRATO-PARA-LA-EMISION-Y-USO-DE-LAS-TARJETAS-DE-CREDITO-PERSONAL-NOV18.pdf
- MetroBank: https://www.metrobanksa.com/tarifario/
- BAC Credomatic: https://www.baccredomatic.com/es-pa/personas/landing/tarifas
- Banesco: https://www.banesco.com.pa/cargos-y-comisiones-de-servicios-bancarios-banesco/
- Multibank: https://www.multibank.com.pa/
- Caja de Ahorros: https://www.cajadeahorros.com.pa/tarifario/
- Towerbank: https://www.towerbank.com/tarjetas/visa-classic
- St. Georges Bank: https://www.stgeorgesbank.com/
Nota: las comisiones corresponden a tarifarios y productos identificados durante la investigación. No constituyen una certificación universal de las tarifas vigentes para todas las tarjetas ni una determinación sobre prácticas anticompetitivas. La recaudación específica por Quasi-Cash relacionada con criptomonedas no ha podido cuantificarse mediante estadísticas públicas verificadas.
Un dato que fortalece especialmente este artículo
El argumento sobre Telered y Yappy no depende solamente de apreciaciones sobre concentración de mercado:
-
El Banco Mundial identifica a Telered como propiedad de un consorcio de seis bancos en su informe de 2023. superbancos.gob.pa
-
Los estados financieros consolidados de 2025 de Banco General documentan su participación del 40% en Telered, su propiedad de Yappy y los resultados económicos de Telered. Banco General Panamá
-
El Banco Mundial también señaló dificultades de las fintech no bancarias para acceder a cuentas e infraestructuras financieras, además de riesgos de poder de mercado. superbancos.gob.pa
Estos documentos permiten plantear una discusión sobre concentración estructural, acceso a infraestructura e incentivos económicos. Lo que todavía falta demostrar es si esos intereses se han traducido en decisiones concretas destinadas a excluir o perjudicar a los proveedores de activos digitales. Esa es una de las cuestiones que el artículo propone investigar.
Nota editorial: aclaraciones, rectificaciones y derecho de respuesta
Esta investigación se publica de buena fe y con el propósito de contribuir al debate sobre transparencia, competencia y protección del consumidor en el sistema financiero panameño. Hemos procurado respaldar la información con referencias documentales, dando prioridad a los tarifarios, contratos, informes y demás publicaciones de las propias entidades mencionadas, y seguir buenas prácticas de verificación y atribución de fuentes.
Nuestra intención no es perjudicar injustamente la reputación de ninguna institución, sus colaboradores o sus clientes. Reconocemos que los documentos pueden actualizarse y que determinadas condiciones requieren precisiones sobre su fecha, alcance o aplicación.
Panama Bitcoin invita a todas las entidades y personas mencionadas a ejercer su derecho de respuesta y a comunicarnos cualquier error, aclaración o actualización que consideren necesaria, escribiendo a info@bitcoinpanama.org. Agradeceremos que identifiquen el pasaje correspondiente y, cuando sea posible, aporten documentación de respaldo.
Revisaremos las comunicaciones recibidas con diligencia e imparcialidad. Cuando corresponda, incorporaremos las rectificaciones, aclaraciones o respuestas pertinentes, dejando constancia de las modificaciones sustanciales. Este espacio permanece abierto al diálogo y al contraste documental, sin renunciar al examen crítico de asuntos de interés público.